この市場には、プログラマブルロジックコントローラー(PLC)、分散制御システム(DCS)、監視制御・データ収集(SCADA)システム、ヒューマンマシンインターフェース(HMI)、製造実行システム(MES)、産業用ロボット、センサー、マシンビジョン機器、モーションコントローラー、産業用ソフトウェアなどが含まれます。
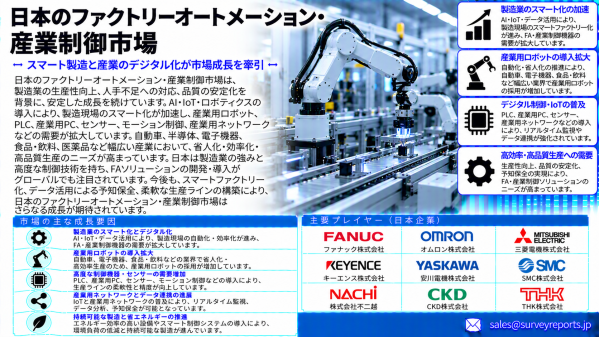
日本には、自動車製造、電子機器生産、半導体製造、精密機械、産業機器製造に支えられた、確立された産業オートメーションのエコシステムがあります。三菱電機、ファナック、安川電機、オムロン、キーエンス、横河電機などの企業は、製造業やプロセス産業で使用される技術を提供しています。
日本のファクトリーオートメーションおよび産業用制御市場は、2025年に172億米ドルと評価された。2025年から2035年にかけて年平均成長率(CAGR)9.9%で拡大すると予測されており、2035年末までに市場規模は378億米ドルを超える見込みである。
無料のサンプルレポートをリクエストする@ https://www.surveyreports.jp/sample-request-1038326
市場は、単体の自動化機器から、ハードウェア、ソフトウェア、産業用接続技術、データ分析を組み合わせた統合システムへと移行しつつあります。また、メーカーは工場のパフォーマンスを改善するため、AIを活用した品質検査、予知保全、自律型マテリアルハンドリング、デジタルツインの導入も進めています。
機器メーカー、システムインテグレーター、産業用ソフトウェアプロバイダーにとって、日本では新規の自動化設備の導入と、既存生産施設の近代化の両面で事業機会が広がっています。
日本の工場自動化・産業用制御市場における主な成長要因
人手不足と製造業の労働力確保の課題
日本の高齢化と生産年齢人口の減少により、産業オートメーションの重要性が高まっています。メーカーは、熟練労働者の採用・確保が難しくなるなか、生産能力を維持する方法を模索しています。
ロボット、自動マテリアルハンドリング、マシンビジョン、インテリジェントな生産システムは、反復的な手作業を減らし、製造品質の一貫性を高めるのに役立ちます。これらの技術は、自動車組立、電子機器製造、倉庫業務、精密エンジニアリングなどで特に重要です。
また、自動化によって、既存の従業員がプロセスの最適化、設備の監視、品質管理といった、より付加価値の高い業務に集中できるようになります。
商業的な機会は、産業用ロボットの購入だけにとどまりません。メーカーは、自動化されたオペレーションを連携させるために、PLC、モーションコントローラー、センサー、安全機器、システム統合サービス、ソフトウェアも必要とする場合があります。
トヨタの工場近代化計画
日本の自動車産業は、産業オートメーションおよびロボットに対する需要を生み出す重要な分野です。
2026年9月、ロイターは、トヨタ自動車が、トヨタ本体、グループ企業、主要サプライヤー全体での工場自動化に、2028年以降、年間約1兆円の支出が必要になる可能性があると試算したと報じました。同社は、既存機械の更新分と自動化能力の追加分を含め、約40万台のロボットが必要になる可能性についても言及しました。
報じられた数値は、トヨタが見積もった将来的な投資額とロボットの潜在的な必要台数を示すものであり、確定済みの発注や導入完了を意味するものではありません。
それでも、この動きは自動車生産、物流、組立工程、人間とロボットの協働などにおける自動化の大きな潜在的機会を示しています。
産業用制御システムのサプライヤーにとって、工場の近代化は、ロボットコントローラー、PLC、産業用ネットワーク、モーション制御システム、マシンビジョン、統合型製造ソフトウェアへの需要を生み出す可能性があります。
産業用ロボットの導入拡大
産業用ロボットは、日本のオートメーションエコシステムにおいて引き続き重要な役割を担っています。溶接、組立、マテリアルハンドリング、塗装、機械への部品供給、包装、精密製造などに使用されています。
日本ロボット工業会によると、2026年第2四半期の産業用ロボット受注額は3,127億円となり、前年同期比40.0%増加しました。また、同会が公表した統計では、生産額も24.3%増の2,520億円となり、受注額と生産額の両方が3四半期連続で過去最高を更新しました。
これらの数値は、工場自動化・産業用制御市場全体ではなく、産業用ロボット業界を対象としています。ただし、自動化市場の重要な分野で活発な動きが続いていることを示しています。
ロボットの導入拡大は、制御システム、サーボモーター、産業用センサー、安全コントローラー、ビジョンシステム、生産監視ソフトウェアなどの関連市場にも事業機会をもたらします。
AIを活用したスマートマニュファクチャリング
AIは、従来型の工場自動化の機能を拡張しています。メーカーは、機械学習、コンピュータービジョン、データ分析を生産工程に組み込み、欠陥の検出、稼働パラメーターの最適化、設備利用率の向上を図っています。
AIを活用したマシンビジョンは、製品の表面欠陥、寸法の不一致、組立不良などを検査できます。予知保全システムは、振動、温度、設備の稼働データを分析し、生産の中断につながる可能性のある故障を事前に検知できます。
産業用AIは、生産スケジューリング、エネルギー管理、プロセスの最適化も支援できます。
日本のメーカーにとって、これらの技術は、既存の自動化設備と、より柔軟でデータ駆動型の生産システムを組み合わせる手段となります。その商業的価値は、利用可能なデータの品質、システム統合コスト、モデルの信頼性、製造パフォーマンスの測定可能な改善効果によって左右されます。
半導体・電子機器製造の拡大
半導体製造や電子機器製造では、高精度で再現性が高く、厳密に管理された生産プロセスが求められます。
これらの産業では、ウェハ搬送ロボット、精密モーションコントローラー、検査システム、環境監視装置、製造実行ソフトウェアなどの自動化技術が活用されています。
日本が半導体製造や先端電子機器の生産に投資を進めるにつれ、専用の自動化設備や産業用制御技術への需要が増加する可能性があります。
電子機器メーカーには、トレーサビリティ、部品の正確な実装、自動品質検査も求められます。こうした要件は、マシンビジョン、高精度モーションシステム、統合型生産監視システムの事業機会につながります。
日本の工場自動化・産業用制御市場における主要技術
プログラマブルロジックコントローラー(PLC)
PLCは、センサーからの入力や運転条件に基づいてプログラムされたロジックを実行し、機械、生産ライン、産業プロセスを制御します。
組立ライン、包装設備、マテリアルハンドリングシステム、産業機械などで広く使用されています。最新のPLCプラットフォームは、産業用ネットワーク、安全機能、データ収集、上位の製造ソフトウェアとの連携にも対応するようになっています。
分散制御システム(DCS)
DCSプラットフォームは、複数の制御ユニットを通じて複雑な産業プロセスを統括します。特に、化学、発電、エネルギー、一部の製造工程など、連続プロセスを伴う産業で重要です。
DCS技術は、プロセス変数の管理、運転の安定性の維持、産業プラントの集中監視を支援します。
監視制御・データ収集システム(SCADA)
SCADAシステムは、設備や遠隔資産から運転データを収集し、オペレーターによるプロセスの監視と産業インフラの管理を可能にします。
用途には、公益事業、エネルギーシステム、産業施設、地理的に分散した設備の運用などがあります。接続性の向上とリアルタイムでの運転状況の可視化に対する需要の高まりにより、現代の産業環境におけるSCADAの役割が拡大しています。
製造実行システム(MES)
MESソフトウェアは、生産計画と製造現場の実行プロセスをつなぎます。製造指図、材料の移動、生産進捗、品質情報、設備性能の監視を支援します。
MESと企業資源計画(ERP)、生産制御システムとの連携により、トレーサビリティと運用上の連携を改善できます。
MESは、生産データと品質管理が重要となる電子機器、自動車、半導体の製造分野で特に重要です。
産業用ロボットとモーション制御
産業用ロボットは、反復作業、高精度作業、身体的負担の大きい作業を実行します。サーボモーター、モーションコントローラー、ドライブ、ロボット制御ソフトウェアが連携して、動作と生産工程を制御します。
メーカーがより柔軟な自動化を導入するにつれ、迅速な段取り替え、精密な位置決め、ロボット、コンベヤー、検査装置間の連携を実現できるシステムへの需要が高まっています。
産業用センサーとマシンビジョン
センサーは、温度、圧力、位置、振動、近接性などの運転条件に関する情報を提供します。マシンビジョンシステムは、カメラと画像処理技術を利用して製品を検査し、自動化設備の動作を誘導します。
自動化システムが判断を下し、生産条件の変化に対応するには正確なデータが必要となるため、これらの技術はインテリジェントな製造を支える重要な基盤となっています。
デジタルトランスフォーメーションとコネクテッドファクトリー
日本の工場自動化市場は、機械、センサー、ロボット、企業システムが運転データを相互に交換する、接続型の生産環境へと移行しつつあります。
産業用モノのインターネット(IIoT)プラットフォームは、生産設備を分析ソフトウェアに接続し、個々の機械から施設全体まで、メーカーが稼働状況を監視できるようにします。
デジタルツインは、仮想検証、プロセスシミュレーション、生産ラインの最適化を支援します。一方、エッジコンピューティングを利用すれば、一部の産業用ワークロードを設備の近くで処理できるため、遅延を低減し、外部接続への依存を抑えられます。
完全なリサーチレポートはこちら@ https://www.surveyreports.jp/industry-analysis/japan-factory-automation-and-industrial-control-market/1038326
主な技術分野における事業機会は以下のとおりです。
- 産業用イーサネットおよび接続型制御システム
- エッジコンピューティングおよびリアルタイムデータ処理
- デジタルツインプラットフォーム
- AIを活用した予知保全
- クラウド接続型の製造分析
- 生産トレーサビリティおよび品質管理
- 産業用サイバーセキュリティソリューション
- MESと生産計画システムの統合
メーカーは、サイバーセキュリティ、相互運用性、既存設備との統合にも対応する必要があります。デジタルトランスフォーメーションを成功させるには、自動化エンジニア、ITチーム、生産管理者の連携が不可欠です。
エネルギー効率と持続可能な製造
日本のメーカーが運用コストと環境負荷の削減を目指すなか、エネルギー効率は重要な検討事項となっています。
自動化技術は、モーター運転の最適化、可変周波数ドライブ、回生ブレーキ、インテリジェントな生産スケジューリング、リアルタイムのエネルギー監視を通じて、エネルギー効率の改善に貢献できます。
産業用制御プラットフォームは、エネルギー消費量の多い設備を特定し、不要なエネルギー消費につながる運転条件を検出することにも役立ちます。
こうした技術への需要は、企業の脱炭素目標と、日本のより広範なエネルギー効率政策によって支えられています。
サプライヤーにとっての事業機会には、エネルギー管理ソフトウェア、高効率ドライブ、スマートセンサー、自動化されたプロセス最適化、統合型産業エネルギー監視などがあります。
その効果は、設備構成、生産要件、実際の運転条件下でエネルギー削減量を測定できるかどうかによって異なります。
日本の工場自動化・産業用制御市場の競争環境
日本の競争環境には、国内の有力な自動化メーカーに加え、産業用制御、ロボット、センサー、ソフトウェアを提供する海外サプライヤーも含まれます。
主な企業および市場参加者は以下のとおりです。
- 三菱電機株式会社: PLC、産業用制御システム、ドライブ、ロボット、工場自動化ソリューション。
- ファナック株式会社: 産業用ロボット、CNCシステム、工場自動化技術。
- 安川電機株式会社: 産業用ロボット、サーボモーター、モーション制御、ドライブ。
- オムロン株式会社: 産業オートメーション、センシング、制御機器、マシンビジョン。
- 株式会社キーエンス: 産業用センサー、計測システム、マシンビジョン技術。
- 横河電機株式会社: 分散制御システム、産業用計測機器、プロセスオートメーション。
- 富士電機株式会社: ドライブ、パワーエレクトロニクス、産業用制御技術。
- アズビル株式会社: 産業オートメーション、計測機器、制御ソリューション。
- 川崎重工業株式会社: 産業用ロボットおよび自動化システム。
- SMC株式会社: 空気圧機器および工場自動化部品。
- Siemens AG: 産業オートメーション、制御システム、製造ソフトウェア。
- ABB: ロボット、モーション制御、産業オートメーション。
- Schneider Electric: 産業用制御、自動化ソフトウェア、エネルギー管理。
- Rockwell Automation: 産業用制御システム、自動化ソフトウェア、生産ソリューション。
これらの企業は、バリューチェーンの異なる領域で事業を展開しています。ロボットやモーション制御に特化する企業がある一方、PLC、プロセスオートメーション、センシング、産業用ソフトウェア、統合型自動化システムを主力とする企業もあります。
競争力は、システムの信頼性、ソフトウェア機能、相互運用性、エネルギー効率、ライフサイクルサービス、測定可能な生産性向上を実現する能力に、ますます左右されるようになっています。
日本の工場自動化・産業用制御市場におけるビジネス機会
日本の産業近代化は、メーカー、自動化インテグレーター、ソフトウェア開発企業、産業技術プロバイダーに事業機会をもたらしています。
1. PLCおよび産業用コントローラーの開発
2. 分散制御システム
3. SCADAソフトウェアおよび産業監視
4. 製造実行システム
5. 産業用ロボットおよび協働ロボット
6. サーボモーターおよびモーション制御
7. マシンビジョンおよび自動検査
8. 産業用センサーおよび計測機器
9. AIを活用した予知保全
10. デジタルツインおよび工場シミュレーションソフトウェア
11. 産業用途向けエッジコンピューティング
12. 産業用サイバーセキュリティおよびネットワーク保護
13. エネルギー管理および効率監視
14. 自動マテリアルハンドリングおよび工場内物流
15. 半導体・電子機器工場の自動化
16. 生産トレーサビリティおよび品質管理
17. 既存工場の自動化設備の改修
18. 産業システムの統合および保守サービス
海外サプライヤーにとっては、日本の機械メーカーとの提携、システムインテグレーターとの協業、自動車・電子機器メーカーとの供給契約、中小製造業向けの専門ソリューションなどが市場参入の手段となります。
市場参入を成功させるには、国内での技術サポート、製品の互換性、信頼性、サイバーセキュリティ、明確な運用上のメリットを実証する能力が重要です。
日本の工場自動化・産業用制御市場における課題
長期的な成長要因がある一方で、市場はいくつかの課題に直面しています。
初期投資の大きさ: ロボット、制御システム、ソフトウェア、システム統合サービスには、多額の初期投資が必要となる場合があります。
既存設備との統合: 古い生産システムは、アップグレードなしでは最新の産業用通信プロトコルやデータ分析に対応できない場合があります。
人材不足: メーカーには、産業用制御、ロボット、ソフトウェア、サイバーセキュリティを理解するエンジニアが必要です。
サイバーセキュリティリスク: 接続された生産システムは、不正アクセス、操業中断、データ侵害などのリスクにさらされる可能性があります。
統合の複雑さ: 複数のベンダーの機器を組み合わせるには、専門的なエンジニアリングと広範な試験が必要になる場合があります。
投資対効果: 自動化プロジェクトでは、投資を正当化できるだけの生産性向上、品質改善、労働コスト削減を実現する必要があります。
中小企業における導入障壁: 中小製造業は、予算の制約、技術人材の不足、複雑な自動化プロジェクトの導入の難しさに直面する場合があります。
生産要件の変化: メーカーは、短い生産ロットや頻繁な製品変更に対応できる柔軟なシステムを、ますます必要としています。
モジュール型ソリューション、システム統合支援、ライフサイクルサービスを提供するサプライヤーは、メーカーがこうした障壁を克服するうえで役立ちます。
日本の工場自動化・産業用制御市場の展望
日本の工場自動化・産業用制御市場は、メーカーが労働力の制約に対応し、生産性を高め、生産インフラを近代化するなかで、引き続き拡大すると見込まれます。
産業用ロボット、AIを活用した検査、接続型制御システム、製造ソフトウェアの組み合わせが、工場の運営方法を変革しています。トヨタが報じられた自動化構想と、最近の日本の産業用ロボット受注の好調さは、今後の投資規模の大きさを示しています。
機器サプライヤーにとって、事業機会は従来型のハードウェアにとどまりません。メーカーが新たな生産ラインの構築だけでなく既存施設の改善も目指すなか、ソフトウェア統合、予知保全、産業用サイバーセキュリティ、エネルギー管理、自動化設備の改修サービスの重要性が高まっています。
市場の長期的な動向は、産業投資、製造業の生産量、労働力の確保、技術導入の進展、自動化プロジェクトが測定可能な経済的効果を生み出せるかどうかに左右されます。
配信元企業:Survey Reports合同会社
プレスリリース詳細へ
ドリームニューストップへ