心停止治療では、単一の治療機器だけでなく、患者の状態を監視するシステム、心拍リズムを予測するソフトウェア、治療機器を組み合わせた統合型エコシステムの構築が進んでいます。人工知能を利用した不整脈予測アルゴリズム、携帯型体温管理装置、新しい抗不整脈薬の開発も進展しており、救急現場から退院後の管理まで治療をつなげる取り組みが市場の新たな成長領域となっています。
2026年3月には、Medtronic plcが伝導系ペーシングに対応するOmniaSecure除細動リードについてFDA承認を取得しました。左脚領域への適用範囲が広がったことで、生理的ペーシングへの移行を支える技術として、植込み型治療機器市場における新たな需要を取り込む動きが強まっています。
無料サンプルレポートを入手する - https://www.snsinsider.com/sample-request/11232
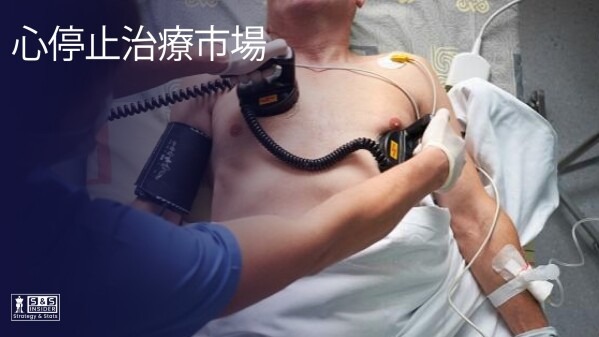
製品別分析、医療機器が最大シェアと最速成長を維持
製品別では、Devicesが2025年に約69.12%の市場シェアを占め、最大のセグメントとなりました。また、約6.33%のCAGRで成長し、最速成長セグメントにも位置付けられています。除細動器は病院の救急対応設備だけでなく、学校、競技場、交通施設などの公共アクセスプログラムでも重要な役割を担っています。
AIを活用した不整脈予測、小型化された体外式膜型人工肺(ECMO)、モジュール型植込み型除細動システムなどの技術進歩も機器需要を押し上げています。遠隔地では、ドローンによるAED配送など新たな救急対応モデルも検討されており、救急車だけでは対応が難しい地域への迅速な除細動器の搬送を可能にする取り組みが広がっています。
医療機器メーカーは、バッテリー性能、リスク予測ソフトウェア、血管アクセス技術などの改良を進めています。医療システムの統合が進むことで、複数施設で使用する除細動器や監視システムを一括調達する動きも増えており、機器分野の成長を支えています。
流通チャネル別分析、病院が市場をリードしオンライン薬局が高成長
流通チャネル別では、Hospitalsが2025年に約48.60%のシェアを占め、最大のセグメントとなりました。心停止が発生した際に迅速な処置を行えるよう、病院では除細動器、監視システム、救急治療用医薬品などを継続的に整備する必要があります。複数年にわたる機器購入契約や医薬品の採用も病院チャネルの優位性を支えています。
一方、Online Pharmaciesは約6.24%のCAGRで成長し、最速成長セグメントとなる見通しです。心停止後の患者が長期的な抗不整脈薬などを継続使用するケースでは、デジタル処方やオンライン配送の利便性が重要になっています。デジタルヘルスサービスの普及や保険制度における通信販売型薬局サービスの拡大も、オンラインチャネルの利用を後押ししています。
最終用途別分析、病院・心臓センターが最大で在宅ケアが高成長
End User別では、Hospitals & Cardiac Centresが2025年に約80.73%のシェアを占め、市場を圧倒的にリードしました。これらの施設にはカテーテル治療室、ECMO対応設備、広範なテレメトリー機能など、重症心停止患者への高度な治療を実施するための設備が整っています。体外循環式心肺蘇生法(ECPR)の導入も、専門施設の需要を支える重要な要素となっています。
Home & Alternate Care Settingsは約5.72%のCAGRで成長し、最速成長セグメントとなる見通しです。退院後の高リスク患者を対象としたウェアラブル除細動器の利用が拡大しており、自宅でも継続的な心拍管理を可能にする環境が整いつつあります。遠隔医療を利用して植込み型機器の状態を確認し、患者データを医療従事者が継続的に把握する取り組みも、在宅型ケアの拡大を支えています。
地域分析、北米が最大市場でアジア太平洋が高成長
北米は2025年に約41.83%の市場シェアを占め、世界最大の地域市場となりました。米国では確立された救急医療サービス体制、AEDの普及、生命救命機器に対するFDAの迅速な承認制度などが市場を支えています。公共施設へのAED設置を促す政策や地域救命プログラムも、機器の設置台数拡大につながっています。
米国の心停止治療市場は2025年に18.91億米ドルと評価され、2035年には27.04億米ドルに達すると予測されています。2026年から2035年までのCAGRは3.64%となる見通しです。病院ネットワークでは、除細動器や監視システムの複数施設一括契約が進んでおり、計画的な機器更新と保守需要を生み出しています。
欧州では、医療機器に関する規制や臨床エビデンスを重視した調達環境が市場形成に影響しています。ドイツが主要市場の一つとなっており、医薬品研究基盤と医療機器産業が需要を支えています。英国では国民保健サービスを通じた救命機器の標準化が進められています。また、オランダなどではAEDをドローンで搬送する実証が行われ、救急対応時間の短縮を目指す技術開発が進んでいます。
アジア太平洋地域は、2026年から2035年に約7.55%のCAGRで成長する最速成長地域となる見通しです。中国やインドを中心に心血管疾患への対応強化と救急医療への投資が進んでいることが背景にあります。中国や日本のメーカーは、比較的導入しやすい価格帯のAEDなどを開発し、国内外への供給を拡大しています。
中東・アフリカでは、サウジアラビアやUAEなどのGCC諸国を中心に、病院インフラと救急医療設備への投資が拡大しています。ラテンアメリカではブラジルが主要市場となり、病院グループによる救命機器の標準化や救急医療設備の更新が需要を支えています。
成長要因、突然心停止の増加と救命体制の強化
心停止治療市場の成長を支える最大の要因の一つが世界的な高齢化です。高齢人口の増加に伴い、突然心停止や心血管疾患に関連する治療需要が拡大しています。公共施設、学校、スポーツ施設、交通拠点などへのAED設置を促す制度も広がり、医療従事者だけでなく一般市民による早期対応を可能にする環境が整備されています。
また、救急医療技術の小型化も市場を変化させています。携帯型の循環補助装置やウェアラブル除細動器、AIによる心拍リズム分析などによって、病院外から退院後まで患者を継続的に支援できる環境が構築されています。こうした技術の組み合わせは、心停止発生後の迅速な判断と治療を支える重要な要素となっています。
市場の課題、高額な機器コストと製品安全性への対応
高度な除細動器やECMO関連機器は導入コストが高く、医療予算が限られる新興国では普及の障壁となっています。さらに、高度医療機器の多くは輸入に依存しているため、為替変動や輸送コスト、保守体制の不足が導入コストを押し上げる可能性があります。
製品リコールや医療機器に関連する安全性問題も、市場にとって重要な課題です。救命機器では製品の信頼性が直接的に患者の転帰へ影響するため、メーカーには製造段階だけでなく、市販後監視や品質管理に対する高い水準が求められています。
成長機会、接続型救命システムと個別化治療
今後は、AED、救急医療サービス、病院の治療システムをデジタルで接続する統合型救命エコシステムが重要な成長機会となります。AEDの稼働状態や使用履歴をリアルタイムで把握し、救急隊の出動情報と連携させることで、機器の準備状況と救命対応を効率的に管理できるようになります。
心停止後の脳保護や体温管理も新たな成長領域です。患者ごとに異なる状態に合わせた温度管理や、現場で使用できる携帯型冷却装置などの開発が進むことで、救急現場と病院をつなぐ治療選択肢が広がる可能性があります。AIによるリスク予測とモニタリング機器を組み合わせた個別化治療も、今後の製品開発における重要なテーマとなります。
最近の動向
2026年にはKoninklijke Philips N.V.が米国でBridge Plus Occlusion Balloonを投入し、心臓リード抜去時の上大静脈損傷への対応を支援しました。
2025年にはBoston Scientificが約6.64億米ドルでBolt Medicalを買収し、血管内砕石技術を獲得するとともに、構造的心疾患治療分野の製品ポートフォリオを拡充しました。
2025年にはElement ScienceがJewel Patchウェアラブル除細動器についてFDAの市販前承認を取得し、退院後の高リスク患者を対象とする継続的な心臓保護技術の選択肢を広げました。
2025年にはNeurescueのNEURESCUEがCE Mark承認を取得しました。除細動が適用できない心停止リズムへの対応を目的とした技術として、新たな救命アプローチへの関心を高めています。
心停止治療市場の詳細はこちら - https://www.snsinsider.com/reports/cardiac-arrest-treatment-market-11232
競争環境、機器の接続性と治療範囲が競争力を左右
心停止治療市場では、Medtronic plc、Boston Scientific Corporation、Koninklijke Philips N.V.、Abbott Laboratories、Novartis AG、ZOLL Medical Corporation、Stryker Corporation、Nihon Kohden Corporation、BIOTRONIK SE & Co. KG、GE HealthCare Technologies Inc.、Shenzhen Mindray Bio-Medical Electronics Co., Ltd.、MicroPort Scientific Corporation、LivaNova PLC、Abiomed, Inc.、Getinge AB、Edwards Lifesciences Corporation、Masimo Corporation、Amphastar Pharmaceuticals, Inc.、Adamis Pharmaceuticals Corporation、Teleflex Incorporatedなどが主要企業として挙げられます。
競争の焦点は、従来の除細動性能だけでなく、AIによるリズム分析、遠隔モニタリング、ウェアラブル機器、ECMOなどの循環補助技術、さらに救急医療システムとの接続性へと広がっています。医療機関では複数の機器やソフトウェアを統合して運用する需要が高まっているため、単独製品の性能だけでなく、救急現場から病院、退院後までをカバーする総合的な治療エコシステムを構築できる企業が優位性を高めるとみられます。
今後の市場では、公共アクセス型AEDの普及、AIを利用した早期リスク検知、携帯型循環補助装置、ウェアラブル除細動器、遠隔モニタリングなどが相互に連携することで、心停止治療の対象範囲がさらに広がる可能性があります。高齢化と心血管疾患負担が続くなか、迅速な救命対応と退院後の継続管理を一体化する技術への需要が、2035年に向けた市場成長を支えると見込まれています。
配信元企業:SNS INSIDER PVT. LTD.
プレスリリース詳細へ
ドリームニューストップへ